CoinTracking Steuerreport für Deutschland: Haltefrist, Freigrenze und Anlage SO Schritt für Schritt
 Geprüft von Mag. Tibor Gludovatznutzt CoinTracking seit 2018Zuletzt geprüft:
Schneller Überblick
Der CoinTracking Steuerreport für Deutschland rechnet nach § 23 EStG: Gewinne aus Kryptowährungen sind steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Verkäufe innerhalb dieses Jahres bleiben steuerfrei, solange der Gewinn aus allen privaten Veräußerungsgeschäften des Kalenderjahres zusammen unter 1.000 € liegt.
Keine Steuerberatung. Allgemeine Information ohne Haftung. Vollständiger Hinweis am Seitenende
Unsere Empfehlung für den Steuerreport
CoinTracking
- 10% günstiger auf alle Tarife über unseren Partnerlink
- Steuerberichte für Österreich, Deutschland und die Schweiz
- Import von über 400 Börsen und Wallets, viele davon per API
Die kostenlose Version zeigt nach 7 Tagen nur noch das Portfolio, ohne Steuerbericht.
Optional 5% zusätzlich sparen bei Bezahlung mit Bitcoin
 Geprüft von Mag. Tibor Gludovatz · CoinTracking im Erfahrungsbericht
Preise: cointracking.info
Geprüft am 11.10.2026
Partnerlink: Mit Klick gelangst du zur offiziellen Seite von CoinTracking und sparst 10% auf alle Tarife. Für dich entstehen dadurch keine Kosten. Eventuell erhalten wir eine Provision. Mehr dazu
Inhalt
Das Wichtigste in Kürze
Er liefert die Zahlen für die Anlage SO deiner Einkommensteuererklärung: Gewinne und Verluste aus Verkäufen und Tauschgeschäften innerhalb der Haltefrist sowie private Einkünfte aus Staking, Lending und Mining. Den Bericht selbst legst du bei einer Nachfrage des Finanzamts vor.
Dieser Artikel gilt für Personen, die in Deutschland unbeschränkt steuerpflichtig sind und Kryptowährungen im Privatvermögen halten. Betriebsvermögen, gewerblicher Handel und gewerbliches Mining sind nicht gemeint. Stand der Prüfung: November 2026. Dieser Artikel ist keine Steuer- und keine Finanzberatung und ersetzt keinen Steuerberater; ob die Regeln auf deinen Fall passen, prüft ein Steuerberater. Für Österreich gibt es einen eigenen Artikel zum CoinTracking Steuerreport Österreich.
- Haltefrist: mehr als ein Jahr gehalten, dann steuerfrei.
- Freigrenze: Liegt der Gewinn aus allen privaten Veräußerungsgeschäften des Jahres zusammen unter 1.000 €, bleibt er steuerfrei, ab 1.000 € ist alles steuerpflichtig.
- Steuersatz: dein persönlicher Einkommensteuersatz, nicht die Abgeltungsteuer von 25%.
- Methode: in der Regel FIFO, getrennt je Wallet.
- Tarif: Der Steuerbericht ist ab dem Starter-Tarif für 39 € pro Jahr enthalten, alle Steuerjahre inklusive. Preise und Rabatte findest du bei den CoinTracking Kosten.
Die Steuerregeln in Kürze
Gewinne aus Kryptowährungen im Privatvermögen sind private Veräußerungsgeschäfte nach § 23 EStG. Sie werden mit deinem persönlichen Steuersatz besteuert. Alle Regeln mit Beispielen stehen auf unserer Seite zu den Krypto-Steuern in Deutschland. Für den Bericht brauchst du vor allem diese:
- Haltefrist: Nach mehr als einem Jahr ist der Gewinn nicht steuerbar. Auch der Tausch in eine andere Kryptowährung zählt als Verkauf (Rn. 54), für die erhaltenen Coins beginnt die Frist neu (Rn. 55).
- Freigrenze: Gewinne aus allen privaten Veräußerungsgeschäften bleiben steuerfrei, wenn sie im Jahr zusammen weniger als 1.000 € betragen. Ab 1.000 € zählt der ganze Betrag.
- Staking und Lending: Das sind sonstige Einkünfte nach § 22 Nr. 3 EStG mit einer Freigrenze von weniger als 256 € im Jahr (Rn. 48 und 65).
Die Randnummern (Rn.) beziehen sich auf das BMF-Schreiben vom 06.03.2025. CoinTracking trennt im Steuerbericht für Deutschland automatisch zwischen Verkäufen innerhalb eines Jahres und nach mehr als einem Jahr, sobald du Deutschland als Land einstellst. Staking, Lending, Mining, Airdrops und Boni ordnet es dem Abschnitt § 22 Nr. 3 EStG zu (CoinTracking-Hilfe). Das passt nur für private Einkünfte. Bei gewerblichem Mining, Airdrops ohne Gegenleistung und Sonderfällen wie Liquiditätsprämien aus DeFi übernimmst du die Zuordnung nicht ungeprüft. Wie du Erträge erfasst, zeigen die Anleitungen zu Staking und Mining.
FIFO und Depottrennung: wie CoinTracking nach dem BMF-Schreiben rechnet
Kaufst du denselben Coin mehrmals zu verschiedenen Kursen, muss feststehen, welche Einheit du später verkaufst. Das BMF-Schreiben regelt das so (Rn. 61):
- Vorrang hat die Einzelzuordnung, wenn du nachweisen kannst, welche Einheit du verkauft hast.
- Sonst gilt für die Haltefrist FIFO: Die zuerst gekauften Coins gelten als zuerst verkauft.
- Für die Höhe des Gewinns gilt dann grundsätzlich der Durchschnitt der Anschaffungskosten. Zur Vereinfachung ist FIFO auch hier erlaubt.
Die gewählte Methode gilt je Wallet und je Coin und darf erst gewechselt werden, wenn der Bestand in dieser Wallet vollständig verkauft ist (Rn. 62). Bitcoin auf Bitpanda und Bitcoin auf deiner Ledger werden also getrennt betrachtet.
In CoinTracking heißt diese wallet-bezogene Betrachtung Depottrennung. Du aktivierst sie im Steuerbericht unter „Automatische Depottrennung“. Damit sie stimmt, müssen alle Überweisungen zwischen deinen Wallets vollständig erfasst sein, die Auszahlung jeweils vor der Einzahlung (CoinTracking-Hilfe). Als Methode nennt CoinTracking FIFO als die in Deutschland übliche (CoinTracking-Hilfe).
Gebühren beim Kauf erhöhen die Anschaffungskosten, Gebühren beim Verkauf mindern den Gewinn (Rn. 59). CoinTracking rechnet Handelsgebühren direkt in den Trade ein.
CoinTracking Steuerreport für Deutschland erstellen: Schritt für Schritt
Schritt 1: Alle Börsen und Wallets importieren
Der Bericht ist nur so gut wie die Historie dahinter. Importiere jede Börse und jede Wallet, auf der je ein Coin lag, bis zur ersten Anschaffung zurück. Wie das per Schnittstelle geht, zeigt unsere Anleitung zum CoinTracking API-Import; der automatische Import ist ab dem Pro-Tarif enthalten. Ledger und Metamask importierst du über unsere Anleitungen zum Ledger-Import und zum Metamask-Import.
Schritt 2: Fehler und fehlende Käufe beheben
CoinTracking empfiehlt, vor dem Bericht die Prüfungen unter Reports und den ValiCheck durchzugehen. Dort erscheinen fehlende Käufe, doppelte Einträge und Bestände, die nicht aufgehen. Fehlt ein Kauf, rechnet CoinTracking im Zweifel mit Anschaffungskosten von null, und der Gewinn fällt zu hoch aus. Überweisungen zwischen eigenen Wallets müssen als Transfer erfasst sein, nicht als Verkauf und Kauf.
Schritt 3: Land, Währung und Methode einstellen
Im Menü Steuerberichte wählst du Deutschland als Land, Euro als Währung und als Methode in der Regel FIFO. Mit der Länderauswahl setzt CoinTracking die empfohlenen Einstellungen für Deutschland, darunter die Trennung bei einem Jahr Haltedauer. Lass „Vorherige Trades“ eingeschaltet, damit auch Käufe aus früheren Jahren zählen, und aktiviere die „Automatische Depottrennung“, damit jede Börse und Wallet einzeln betrachtet wird.
Schritt 4: Steuerjahr wählen und Bericht erstellen
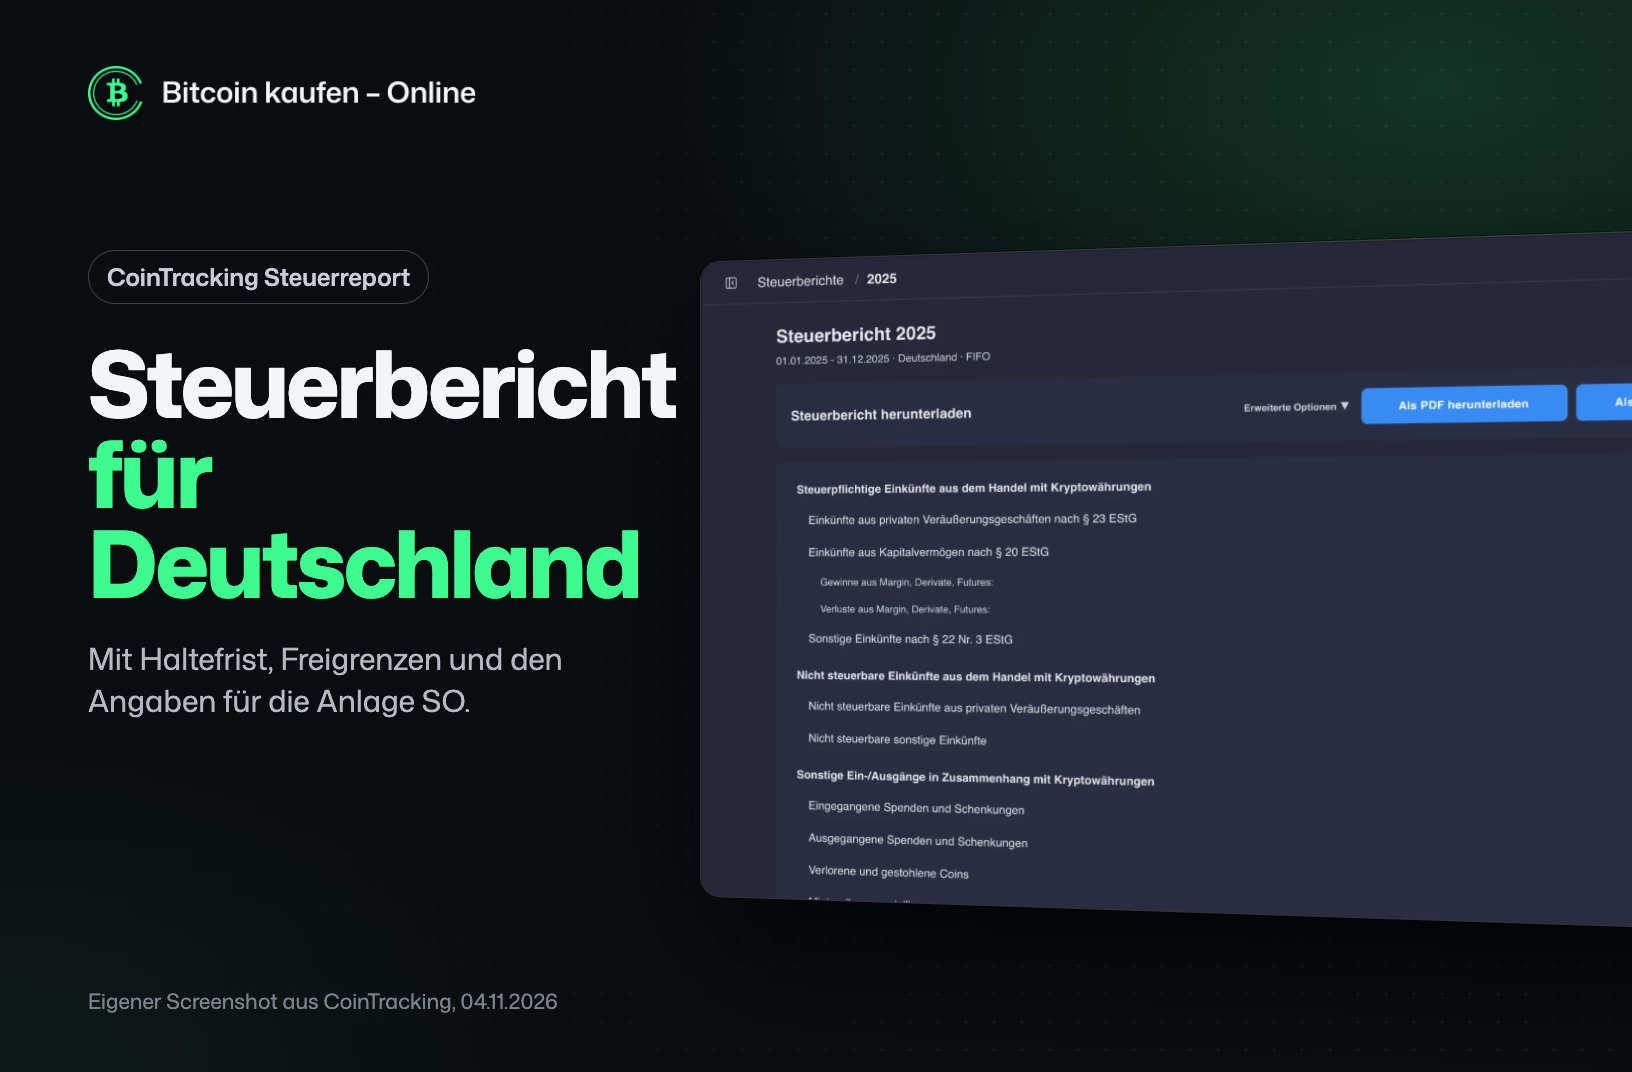
Wähle das Steuerjahr und erstelle den Bericht. Er ist in Abschnitte gegliedert: Verkäufe und Tausch nach § 23 EStG, Margin und Derivate nach § 20 EStG, Staking und ähnliche Einkünfte nach § 22 Nr. 3 EStG, nicht steuerbare Vorgänge, sonstige Ein- und Ausgänge sowie Gebühren. Die Detailberechnung zeigt jeden Verkauf mit Kaufdatum, Haltedauer und Gewinn.
Die Freigrenzen berücksichtigt der Bericht selbst: Bei § 23 und bei § 22 Nr. 3 EStG weist er die Freigrenze aus und daneben den steuerrelevanten Betrag. Liegen die in CoinTracking erfassten sonstigen Einkünfte unter 256 €, steht dort also 0 €. Eines kann er aber nicht wissen: Beide Freigrenzen gelten für alle Einkünfte dieser Art im Jahr, nicht nur für Krypto. Hast du außerhalb von CoinTracking weitere, zum Beispiel den Verkauf von Gold oder andere Einkünfte nach § 22 Nr. 3 EStG, rechnest du sie selbst hinzu.
Schritt 5: Bericht und Einstellungen aufbewahren
Lade den Bericht als PDF oder Excel herunter und speichere ihn zusammen mit den Einstellungen, mit denen er erstellt wurde. Das Finanzamt erkennt Steuerreports an, wenn sie schlüssig sind, und dazu gehören die verwendeten Kurse und die Methode (Rn. 90 und 91).
Was in die Anlage SO gehört
Die Zahlen aus dem Bericht trägst du in die Anlage SO der Einkommensteuererklärung ein: Verkäufe und Tauschgeschäfte innerhalb der Haltefrist im Abschnitt zu den privaten Veräußerungsgeschäften, private Einkünfte aus Staking, Lending und Mining sowie Airdrops, für die du eine Gegenleistung erbracht hast, bei den Leistungen nach § 22 Nr. 3 EStG. Der Bericht nennt die Anlage direkt bei jedem Abschnitt und weist darauf hin, dass Gebühren bereits berücksichtigt sind. Für die einzelnen Verkäufe verlangt das Formular eine gesonderte Aufstellung; dafür eignet sich die Detailberechnung aus CoinTracking.
Nicht alles gehört in die Anlage SO. Gewinne aus Margin-Handel, Futures und anderen Derivaten weist CoinTracking im Abschnitt nach § 20 EStG aus. Private Termingeschäfte zählen in der Regel zu den Einkünften aus Kapitalvermögen (§ 20 Abs. 2 Satz 1 Nr. 3 EStG) und gehören dann in die Anlage KAP; wie ein bestimmtes Produkt einzuordnen ist, hängt von seiner vertraglichen Ausgestaltung ab. Gewerbliches Mining oder gewerblicher Handel gehören in die Anlage G. Auch das zeigt der Bericht: Beim Abschnitt zu Margin, Derivaten und Futures steht der Hinweis auf die Anlage KAP. CoinTracking bietet zudem eine gemeinsame Ausfüllhilfe für KAP und SO.
Einen direkten Export nach ELSTER bietet CoinTracking nicht, das schreibt der Anbieter selbst (CoinTracking-Hilfe). Du überträgst die Summen von Hand. Hilfreich ist die PDF-Ausfüllhilfe von CoinTracking (CoinTracking-Hilfe). Für WISO gibt es einen CSV-Export, der allerdings nur Gewinne innerhalb der Haltefrist enthält, nicht Gebühren und Derivate.

Eigener Screenshot vom 04.11.2026, Beträge unkenntlich gemacht.
Optional 5% zusätzlich sparen bei Bezahlung mit Bitcoin
Mit Klick gelangst du zur offiziellen Seite von CoinTracking und sparst 10% auf alle Tarife. Für dich entstehen dadurch keine Kosten. Eventuell erhalten wir eine Provision.
Verluste verrechnen
Verluste aus privaten Veräußerungsgeschäften darfst du nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnen, nicht mit deinem Gehalt oder mit Aktiengewinnen (§ 23 Abs. 3 Satz 7 und 8 EStG). Was im selben Jahr nicht aufgeht, kann nach § 10d EStG ins Vorjahr zurückgetragen oder in die folgenden Jahre vorgetragen werden, aber auch dort nur gegen Gewinne aus privaten Veräußerungsgeschäften. Dafür stellt das Finanzamt den verbleibenden Verlust nach § 10d Abs. 4 EStG gesondert fest. Voraussetzung ist, dass du ihn in der Steuererklärung ordnungsgemäß erklärst, auch in einem Jahr ohne Gewinn. Dass ein Verlust in CoinTracking steht, reicht dafür nicht.
Verluste aus Staking, Lending und ähnlichen Einkünften nach § 22 Nr. 3 EStG lassen sich nur mit Einkünften derselben Art verrechnen.
Fristen und Nachweise
Für das Steuerjahr 2025 lief die Frist ohne Steuerberater am 31.07.2026 ab (§ 149 Abs. 2 AO). Mit Steuerberater endet sie am 01.03.2027, weil der letzte Februartag 2027 ein Sonntag ist. Wer Arbeitslohn mit Lohnsteuerabzug bezieht, muss außerdem eine Erklärung abgeben, wenn die positive Summe der übrigen Einkünfte ohne Lohnsteuerabzug, etwa steuerpflichtiger Krypto-Gewinne, mehr als 410 € beträgt (§ 46 Abs. 2 Nr. 1 EStG).
Bei Konten auf ausländischen Börsen und bei dezentralen Börsen gilt eine erweiterte Mitwirkungspflicht (Rn. 89, § 90 Abs. 2 AO). Fehlen Belege, geht das zu deinen Lasten. Bewahre deshalb Kontoauszüge der Börsen, Wallet-Adressen und die Steuerberichte mit ihren Einstellungen auf (Rn. 103).
DAC8 und KStTG: was das Finanzamt ab 2026 weiß
Mit dem Kryptowerte-Steuertransparenzgesetz (KStTG) hat Deutschland die EU-Richtlinie DAC8 umgesetzt. Das Gesetz ist am 24.12.2025 in Kraft getreten. Krypto-Dienstleister erfassen seit dem Kalenderjahr 2026 die Transaktionen ihrer Kundinnen und Kunden und melden sie jährlich bis 31. Juli des Folgejahres an das Bundeszentralamt für Steuern. Die erste Meldung für 2026 ist damit bis 31.07.2027 fällig.
Das Finanzamt kann deine Angaben künftig also mit den Meldungen der Börsen abgleichen. Ein vollständiger Steuerbericht, der zu diesen Meldungen passt, wird damit wichtiger.
Geplante Reform: was sich für den Bericht ändern könnte
Ein Entwurf des Bundesfinanzministeriums vom 30.09.2026 will die Haltefrist für Coins abschaffen, die nach dem 31.12.2026 angeschafft werden oder zufließen (Bundestag, hib 807/2026, NWB Datenbank). Beschlossen ist das nicht, einen Kabinettsbeschluss konnten wir bis 04.11.2026 nicht finden. Für den Bericht wäre vor allem das Anschaffungsdatum wichtig, weil alte und neue Coins dann unterschiedlich zu behandeln wären. Stichtag, Steuerabzug ab 2028 und die Berechnung im Einzelnen stehen auf unserer Seite zu den Krypto-Steuern in Deutschland.
Welcher CoinTracking Tarif für den Steuerreport?
Der Steuerbericht für Deutschland ist ab dem Starter-Tarif für 39 € pro Jahr enthalten, für jedes Steuerjahr ohne Aufpreis. Starter reicht bis 200 Transaktionen über die gesamte Historie und enthält keinen automatischen Import über die Schnittstelle. Bei mehreren Jahren und mehreren Börsen passt meist der Pro-Tarif mit 3.500 Transaktionen und API-Import für 129 €, mit unserem CoinTracking Rabatt (10% über den Partnerlink, weitere 5% mit Bitcoin) rund 110 bis 116 €. Den Herkunftsnachweis für die Bank, den viele beim Auszahlen größerer Beträge brauchen, gibt es ebenfalls erst ab Pro. Die Euro-Preise stammen von der deutschsprachigen Preisseite von CoinTracking, einem Unternehmen mit Sitz in Deutschland; bei unseren eigenen Käufen wurde in Euro abgerechnet.
Alle Tarife und Laufzeiten stehen in unserem Überblick zu den CoinTracking Kosten, unsere Einschätzung aus rund 8 Jahren Nutzung in den CoinTracking Erfahrungen. Wer den Bericht lieber erstellen lässt: CoinTracking bietet einen Full-Service ab 999 €, der nach Angabe des Anbieters keine Steuerberatung ersetzt.
Tarif-Finder
Welcher Tarif passt zu mir?
Wie viele Transaktionen hast du insgesamt? Gemeint sind alle Käufe, Verkäufe, Tausche und Überweisungen über alle Jahre, nicht nur ein Steuerjahr.
Probis 3.500 Transaktionen
| Laufzeit | regulär | mit Link | + Bitcoin |
|---|
„mit Link“: 10% weniger über unseren Partnerlink. „+ Bitcoin“: zusätzlich 5% bei Bezahlung mit Bitcoin.
Optional 5% zusätzlich sparen bei Bezahlung mit Bitcoin
Preise laut cointracking.info, geprüft am 11.10.2026. Beide Nachlässe gelten laut Prüfung im Bestellprozess vom 12.10.2026 auch für 2 Jahre und Lifetime. Ist das Limit erreicht, bleibt das Konto nutzbar, neue Transaktionen gehen erst nach einem Upgrade.
Häufig gestellte Fragen zum CoinTracking Steuerreport Deutschland
Ist Bitcoin in Deutschland nach einem Jahr steuerfrei?
Ja, nach geltendem Recht. Liegen zwischen Kauf und Verkauf mehr als ein Jahr, ist der Gewinn als privates Veräußerungsgeschäft nicht steuerbar (§ 23 Abs. 1 Satz 1 Nr. 2 EStG). Das gilt auch für Coins, die du verliehen oder gestakt hast: Die Verlängerung auf zehn Jahre wendet das Bundesfinanzministerium bei Kryptowährungen wie Bitcoin nicht an. Ein Entwurf des Ministeriums vom 30.09.2026 will die Haltefrist für Coins abschaffen, die nach dem 31.12.2026 angeschafft werden. Beschlossen ist das noch nicht.
Wie hoch ist die Freigrenze für Krypto-Gewinne in Deutschland?
Gewinne aus privaten Veräußerungsgeschäften bleiben steuerfrei, wenn sie im Kalenderjahr zusammen weniger als 1.000 € betragen (seit 2024, vorher 600 €). Es ist eine Freigrenze: Erreichst du 1.000 €, ist der ganze Gewinn steuerpflichtig, nicht nur der Teil darüber. Für Staking, Lending und ähnliche Einkünfte gilt eine eigene Freigrenze von weniger als 256 € im Jahr.
Ist der Tausch von einer Kryptowährung in eine andere in Deutschland steuerpflichtig?
Ja, innerhalb der Haltefrist. Das Bundesfinanzministerium behandelt den Tausch als Veräußerung der hingegebenen und Anschaffung der erhaltenen Coins. Als Erlös gilt der Marktkurs der erhaltenen Coins, und für sie beginnt die einjährige Haltefrist neu.
Welche Methode muss ich in CoinTracking für Deutschland wählen?
In der Regel FIFO. Das BMF-Schreiben vom 06.03.2025 lässt die Einzelzuordnung zu, sonst FIFO für die Haltefrist und den Durchschnitt für den Wert, wobei FIFO zur Vereinfachung auch für den Wert erlaubt ist. Die gewählte Methode gilt je Wallet und Coin und darf erst gewechselt werden, wenn der Bestand vollständig verkauft ist. CoinTracking nennt FIFO als in Deutschland übliche Methode.
Kann CoinTracking die Steuererklärung direkt an ELSTER übertragen?
Nein. CoinTracking schreibt selbst, dass es für ELSTER bisher keine Export-Option gibt. Du überträgst die Summen aus dem Steuerbericht in die Anlage SO. Dafür bietet CoinTracking eine PDF-Ausfüllhilfe, für WISO gibt es zusätzlich einen CSV-Export, der allerdings nur Gewinne innerhalb der Haltefrist enthält.
Wie wird Staking in Deutschland versteuert?
Staking- und Lending-Erträge sind sonstige Einkünfte nach § 22 Nr. 3 EStG, bewertet mit dem Marktkurs beim Zufluss. Steuerfrei bleiben sie, wenn alle Einkünfte dieser Art im Jahr zusammen weniger als 256 € betragen. Der Zufluss gilt zugleich als Anschaffung, für die erhaltenen Coins beginnt also eine eigene Haltefrist von einem Jahr.
Welcher CoinTracking-Tarif reicht für die Steuererklärung in Deutschland?
Der Steuerbericht ist ab Starter enthalten (39 € pro Jahr, bis 200 Transaktionen über das ganze Konto). Wer mehrere Jahre und mehrere Börsen hat, braucht meist Pro (129 € pro Jahr, bis 3.500 Transaktionen, mit API-Import). Über unseren Partnerlink sparst du 10%, bei Zahlung mit Bitcoin weitere 5%.
Erfährt das Finanzamt von meinen Krypto-Geschäften?
Zunehmend ja. Nach dem Kryptowerte-Steuertransparenzgesetz erfassen Krypto-Dienstleister seit dem Kalenderjahr 2026 die Transaktionen ihrer Kundinnen und Kunden und melden sie jährlich bis 31. Juli des Folgejahres an das Bundeszentralamt für Steuern, erstmals für 2026 also bis 31.07.2027.
Rechtsgrundlagen und Quellen
Alle Aussagen in diesem Artikel stützen sich auf die folgenden Quellen, abgerufen am 01.11. und 04.11.2026. Gesetze und Auslegungen ändern sich, deshalb lohnt vor der Abgabe ein Blick in die aktuelle Fassung.
- § 23 EStG: private Veräußerungsgeschäfte, Haltefrist (Abs. 1 Satz 1 Nr. 2), Freigrenze 1.000 € (Abs. 3 Satz 5), Verlustverrechnung (Abs. 3 Satz 7 und 8).
- § 22 Nr. 3 EStG: sonstige Einkünfte aus Leistungen, Freigrenze 256 €.
- § 32d EStG: Abgeltungsteuer von 25%, nur für Einkünfte aus Kapitalvermögen.
- BMF-Schreiben vom 06.03.2025: „Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte“, GZ IV C 1 - S 2256/00042/064/043; Randnummern wie im Text.
- BFH, Urteil vom 14.02.2023, IX R 3/22: Kryptowährungen als andere Wirtschaftsgüter, Steuerpflicht bestätigt.
- § 149 AO: Abgabefristen.
- Kryptowerte-Steuertransparenzgesetz (KStTG): Meldepflichten ab Kalenderjahr 2026.
- Bundestag, hib 807/2026 vom 12.10.2026: Referentenentwurf zur Reform der Krypto-Besteuerung, Stand der Abstimmung.
- NWB Datenbank: Gesetz zur Reform der Besteuerung bestimmter Kryptowerte: Stichtag 31.12.2026, Altbestand, Kapitalertragsteuerabzug ab 2028.
- Ebner Stolz: Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen (05.10.2026): Stichtag, Bemessung des Steuerabzugs nach 50% der Einnahmen.
- CoinTracking-Hilfe: Steuerbericht Deutschland: Aufbau des Berichts und Zuordnung der Einkunftsarten.
- CoinTracking-Hilfe: ELSTER und WISO: kein ELSTER-Export, CSV für WISO.
- CoinTracking-Hilfe: Ausfüllhilfe KAP und SO: PDF-Ausfüllhilfe für die Anlagen KAP und SO.
- CoinTracking-Hilfe: Depottrennung: wallet-bezogene Berechnung (Tax Lots), Voraussetzungen.
- CoinTracking-Hilfe: Steuereinstellungen: Methoden FIFO, LIFO, HIFO, Länderauswahl.
- Lobbyregister des Bundestags: Regelungsvorhaben Krypto-Reform: geplante Besteuerung als Kapitalvermögen ab 01.01.2027, Steuerabzug ab 01.01.2028.
- § 46 EStG: Pflichtveranlagung bei Arbeitslohn (Abs. 2 Nr. 1).
- § 90 AO: Mitwirkungspflichten, erweitert bei Auslandssachverhalten (Abs. 2).
Dein nächster Schritt mit unserem Partner
CoinTracking
Optional 5% zusätzlich sparen bei Bezahlung mit Bitcoin
Geprüft von Mag. Tibor Gludovatz · CoinTracking im Erfahrungsbericht
Preise: cointracking.info
Geprüft am 11.10.2026
Partnerlink: Mit Klick gelangst du zur offiziellen Seite von CoinTracking und sparst 10% auf alle Tarife. Für dich entstehen dadurch keine Kosten. Eventuell erhalten wir eine Provision. Mehr dazu
Keine Steuerberatung. Unsere Steuerinhalte erklären die allgemeine Rechtslage zum angegebenen Prüfdatum und ersetzen keine Steuerberatung. Wir erstellen sie sorgfältig, übernehmen aber, soweit gesetzlich zulässig, keine Haftung für ihre Richtigkeit, Vollständigkeit und Aktualität. Für deine Steuererklärung und deinen Einzelfall wende dich an eine Steuerberaterin oder einen Steuerberater. Alle Risikohinweise
Inhalt
Dein Vorteil über unseren Link
CoinTracking
- 10% günstiger auf alle Tarife über unseren Partnerlink
- Steuerberichte für Österreich, Deutschland und die Schweiz
- Import von über 400 Börsen und Wallets, viele davon per API
Optional 5% zusätzlich sparen bei Bezahlung mit Bitcoin
Mit Klick gelangst du zur offiziellen Seite von CoinTracking und sparst 10% auf alle Tarife. Für dich entstehen dadurch keine Kosten. Eventuell erhalten wir eine Provision. Mehr dazu
Preise: cointracking.info
Geprüft am 11.10.2026